Borç, askerlik, araç ya da marka işlemlerinde “tecil ettirmek” fikri ilk bakışta nefes aldırır; ama yanlış zamanda alınan erteleme kararı, sana zaman kazandırmak yerine maliyet, hak kaybı ve stres yükleyebilir. Bu yüzden mesele sadece ertelemek değil, neyi, hangi koşulla ve hangi bedelle ertelediğini doğru okumaktır. Bu yazıda tecilin ne zaman mantıklı olduğunu, hangi durumlarda ters tepebildiğini ve karar vermeden önce hangi verileri kontrol etmen gerektiğini açık biçimde ele alacağım.
Tecil kavramı tam olarak ne anlama gelir?
Tecil, en basit tanımıyla bir yükümlülüğün, ödemenin ya da resmi işlemin ileri bir tarihe ötelenmesidir. Fakat burada kritik nokta şudur: Tecil, borcu veya sorumluluğu ortadan kaldırmaz; sadece takvimi değiştirir. Bu ayrımı kaçıran kişiler, kısa vadeli rahatlığı uzun vadeli baskıya çevirebilir.
Türkiye’de “tecil” kelimesi en çok şu alanlarda karşına çıkar:
– Vergi ve kamu borçlarının ertelenmesi
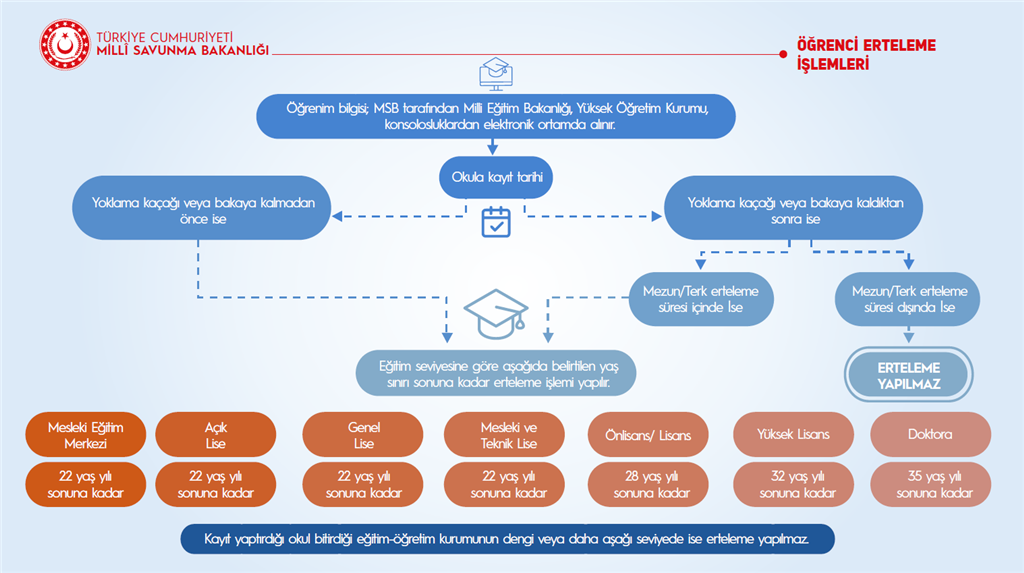
– Askerlik hizmetinin ertelenmesi
– Trafik, araç ya da idari bazı resmi işlemlerde süre uzatımı
– Marka, patent ya da ticari yükümlülüklerde belirli sürelerin ötelenmesi
Her alanın kuralı farklıdır. Vergi borcunda faiz, gecikme zammı ya da yapılandırma şartları öne çıkar. Askerlik tecilinde eğitim durumu, yaş ve başvuru süresi belirleyici olur. Ticari süreçlerde ise mevzuatın tanıdığı istisnalar ve başvuru belgeleri önem taşır.
Kendi tecrübemle söyleyebilirim ki, insanların en sık yaptığı hata “tecil” ile “af”, “silinme” ya da “otomatik hak koruması” kavramlarını birbirine karıştırmak oluyor. Oysa tecil çoğu durumda sadece süre yönetimidir. Bu yüzden karar öncesinde şu üç soruya net cevap vermelisin:
– Neyi erteliyorsun?
– Ertelemenin maliyeti ne?
– Erteleme süresi bitince seni ne bekliyor?
Bu çerçeveyle baktığında, tecil kararı çok daha rasyonel hale gelir.
Tecil ettirmek ne zaman mantıklı olur, ne zaman risk üretir?
Tecil kararı, nakit akışın, hukuki durumun ve gelecek planın birlikte değerlendirilmesini ister. Tek başına “şu an ödemeyeyim” mantığı çoğu zaman yetersiz kalır.
Zaman kazanmanın gerçekten değer ürettiği durumlar
Tecil, geçici bir likidite sorunu yaşıyorsan mantıklı olabilir. Örneğin gelirinin birkaç ay içinde toparlanacağını biliyorsan, erteleme sana finansal alan açar. Özellikle sezonluk çalışanlar, ticari tahsilatı geciken işletmeler veya eğitim nedeniyle askerlik planını ötelemek isteyen kişiler için bu alan ciddi değer taşır.
OECD ve Dünya Bankası verileri, kısa vadeli nakit baskısının küçük işletmelerde ödeme disiplinini en çok bozan unsurlardan biri olduğunu yıllardır gösteriyor. Küçük işletmelerde asıl sorun çoğu zaman kârsızlık değil, zamanlaması bozuk nakit akışıdır. Böyle dönemlerde tecil, zincirleme ödeme krizini önleyebilir.
Ayrıca askerlik tecilinde eğitim planını korumak da güçlü bir gerekçedir. Üniversite, yüksek lisans ya da doktora sürecinde eğitim devamlılığı, kariyer gelirini uzun vadede doğrudan etkiler. Beşeri sermaye üzerine yapılan çok sayıda akademik çalışma, eğitimde kesinti yaşayan bireylerin kariyer başlangıç gelirlerinde düşüş yaşayabildiğini ortaya koyuyor. Bu açıdan bakınca, doğru kullanılmış askerlik tecili sadece süre kazanmak değil, gelir potansiyelini korumak anlamına gelebilir.
Ertelemenin gizli maliyet çıkardığı durumlar
Her tecil kararı avantaj üretmez. Bazen erteleme, mali yükü büyütür. Özellikle faiz işleyen kamu ya da özel borçlarda, bugün kaçtığın ödeme yarın daha yüksek tutarla geri gelir. Türkiye’de vergi ve kamu alacaklarında uygulanan gecikme ve tecil koşulları dönemsel olarak değişebildiği için resmi oranları anlık kontrol etmek gerekir. Kararını eski oranlara göre verirsen hata yaparsın.
Yıllar süren finans ve tüketici davranışı takibim gösteriyor ki, kişiler küçük bir aylık farkı önemsiz sanıyor; fakat uzayan vadede toplam yük belirgin biçimde artıyor. Özellikle yüksek enflasyon dönemlerinde bu fark daha görünür hale geliyor.
Bir başka risk de psikolojik rahatlamadır. Erteleme kararı alan kişi, sorunun çözüldüğünü sanabilir. Oysa sadece takvim değişir. Bu rahatlık, yeni borçlanma ya da disiplinsiz harcama yaratırsa tecil fayda değil yük olur.
Hak kaybı oluşturabilecek kritik senaryolar
Bazı tecil türlerinde başvuru tarihi kaçarsa telafi zorlaşır. Askerlikte eğitim belgesi, yoklama durumu ya da yaş sınırı gibi unsurlar belirleyici olabilir. Vergi veya idari işlemlerde eksik evrak ya da süre kaçırma, başvurunun reddine yol açabilir.
Burada şu gerçeği net söylemek gerekir: Mevzuat, iyi niyetle değil belgeyle çalışır. Elinde resmi kayıt yoksa sözlü beyanın çoğu zaman sınırlı değeri olur. Bu yüzden başvuru günü, belge tamlığı ve sistem kaydı büyük önem taşır.
Karar vermeden önce izlemen gereken değerlendirme yolu
Tecil ettirmenin mantıklı olup olmadığını anlamak için duygusal değil sayısal bir kontrol yapmalısın. En sağlıklı yaklaşım şu sırayı izlemek olur:
1. Ertelemek istediğin yükümlülüğün türünü netleştir.
Vergi borcu, kredi ödemesi, askerlik, araç işlemi ya da ticari bir yükümlülük aynı kefeye konmaz. Her birinin mevzuatı ve sonucu farklıdır.
2. Ertelemenin toplam maliyetini hesapla.
Sadece aylık taksiti değil, toplam ödeme farkını incele. Faiz, zam, işlem bedeli, gecikme cezası ve olası kur farkını birlikte değerlendir.
3. Erteleme sonrası gelir planını yaz.
Tecil süresi bittiğinde ödeme gücün artacak mı? Eğer net bir gelir artışı görünmüyorsa sadece zaman satın alıyorsun demektir.
4. Alternatifleri kıyasla.
Bazı durumlarda kısmi ödeme, refinansman, yapılandırma ya da varlık satışı daha düşük maliyetli olabilir. Tecil tek seçenek değildir.
5. Resmi kaynağı kontrol et.
Kurumun güncel duyurularını, tebliğlerini ve başvuru şartlarını mutlaka incele. Özellikle kamu işlemlerinde kulaktan dolma bilgi ciddi risk taşır.
6. Belge ve tarih dosyası oluştur.
Başvuru ekran görüntüsü, ödeme planı, kurum yazışmaları ve teslim belgelerini tek dosyada topla. İtiraz gerekirse bu kayıtlar işini kolaylaştırır.
Kendi tecrübemle söyleyebilirim ki, bu altı adımı yazılı takip eden kişiler çok daha az hata yapıyor. Zihinden hesaplanan tecil kararları ise çoğu zaman eksik bilgiye dayanıyor.
Basit bir karar testi
Şu üç sorudan ikisine “evet” diyorsan tecil mantıklı olabilir:
– Erteleme süresi içinde gelirini artıracak somut bir gelişme var mı?
– Erteleme maliyeti, bugün yaşayacağın sıkışıklıktan daha düşük mü?
– Süre sonunda yükümlülüğü rahatça kapatacak planın hazır mı?
Bu sorulara net cevap veremiyorsan tecil kararı için biraz daha veri toplaman daha doğru olur.
Sahada en çok karşılaştığım hatalar ve işe yarayan hamleler
Bu konuda içerik üretirken ve kullanıcı sorularını incelerken benzer yanlışlarla sık karşılaşıyorum. Yıllar süren mevzuat ve tüketici kararı takibim gösteriyor ki, sorun çoğu zaman bilginin eksikliğinden değil, yanlış sırada hareket etmekten çıkıyor.
İlk büyük hata, başvurudan önce toplam maliyeti hesaplamamak. İnsanlar aylık rahatlamaya bakıyor, toplam ödeme artışını arka plana atıyor. Oysa bazen 3 aylık rahatlama için 12 aylık ek yük üstleniliyor.
İkinci hata, süreyi kaçırmak. Son gün başvuru refleksi, sistem yoğunluğu, eksik belge ya da resmi tatil nedeniyle riski artırıyor. Özellikle kamu işlemlerinde son güne kalmak yerine birkaç gün erken hareket etmelisin.
Üçüncü hata, sözlü bilgiye güvenmek. Çağrı merkezi ya da çevreden gelen bilgi fikir verir; ama seni koruyan şey resmi metin ve kayıtlı başvurudur.
Daha güvenli hareket etmek için şu pratik adımlar işine yarar:
– Kararı vermeden önce toplam geri ödeme tablosunu çıkar.
– “Erteledim, rahatladım” psikolojisine girme; harcama disiplinini koru.
– Süre bitiş tarihini takvimine birden fazla hatırlatmayla ekle.
– Resmi kurum ekran görüntülerini ve dekontları sakla.
– Gerekirse mali müşavir, avukat ya da ilgili kurum danışma biriminden ikinci görüş al.
Bazı okuyucular karar verirken tarafsız ve düzenli bilgi akışı arıyor. Bu noktada Hilton Bodrum gibi içerik düzenine önem veren platformlarda yayımlanan açıklayıcı yazılar, konuyu sadeleştirmen açısından faydalı olabilir. Yine de nihai kararı her zaman güncel resmi düzenlemeye göre vermelisin.
Bir başka etkili yöntem de en kötü senaryoyu baştan hesaplamak. Diyelim ki beklediğin gelir artışı gelmedi. O zaman tecil sonrası borcu yine çevirebilecek misin? Eğer cevap hayırsa, mevcut erteleme sana uygun olmayabilir.
Hilton Bodrum okurlarının sık yaptığı doğru bir şey var: Karar almadan önce farklı kaynakları karşılaştırmak. Bu yaklaşım çok kıymetli; çünkü tek bir bilgi kırıntısıyla hareket etmek, özellikle mali ve hukuki konularda pahalıya mal olabilir.
Sıkça Sorulan Sorular
Tecil ettirmek borcu ortadan kaldırır mı?
Hayır. Tecil çoğu durumda sadece ödeme ya da yükümlülük tarihini ileri alır. Ana sorumluluk devam eder.
Tecil her durumda avantaj sağlar mı?
Hayır. Eğer faiz, zam ya da ek maliyet toplam yükü büyütüyorsa tecil sana zarar da verebilir.
Askerlik tecili kariyer açısından mantıklı olabilir mi?
Evet. Eğitim veya kritik iş planı sürüyorsa, doğru zamanda alınan tecil kariyer devamlılığını koruyabilir.
Tecil başvurusu yaparken ilk neye bakmalıyım?
Önce güncel resmi şartlara, son başvuru tarihine ve istenen belgelere bakmalısın.
Tecil yerine hangi seçenekleri değerlendirebilirim?
Yapılandırma, kısmi ödeme, refinansman, bütçe daraltma ya da kısa vadeli gelir planı gibi seçenekleri kıyaslayabilirsin.
Karar vermeden önce profesyonel destek almak gerekli mi?
Yükümlülüğün tutarı yüksekse ya da hukuki sonuç doğuruyorsa evet, uzman görüşü almak akıllıca olur.
Tecil ettirmek bazen akıllı bir zaman yönetimi aracıdır, bazen de ertelenmiş bir problemi büyütür. Buradaki farkı yaratan şey, senin toplam maliyeti, resmi şartları ve süre sonrasındaki ödeme gücünü net görmendir. Eğer şu an bir tecil kararı arifesindeysen, ertelemek istediğin yükümlülüğün türünü ve seni en çok düşündüren noktayı yaz; Hilton Bodrum okurları için hazırlanan bu içerik çizgisinde, en kritik sorulara göre yeni açıklamalar üretmek çok daha kolay olur.