İcra takibi kapındayken en kritik soru çoğu zaman aynı olur: Tehiri icra talebinde hangi teminatı verirsen dosyan durur, hangisi yüzünden zaman kaybedersin? Özellikle istinaf ya da temyiz sürecine giren borçlular için teminat türü, sadece teknik bir ayrıntı değil; doğrudan süre, maliyet ve risk hesabıdır. Kendi tecrübemle söyleyebilirim ki, birçok kişi “her teminat kabul olur” sanıyor ve bu yanlış varsayım yüzünden hem masraf artırıyor hem de başvurunun ritmini bozuyor. Bu rehberde kabul edilen teminat seçeneklerini, hangi durumda hangisinin öne çıktığını ve uygulamada nelere dikkat etmen gerektiğini açık biçimde ele alacağım.
Tehiri icra teminatı ne anlama gelir ve neden dosyanın kaderini etkiler
Tehiri icra, mahkeme kararına karşı kanun yoluna başvurduğunda, belirli şartlarla icra işlemlerinin geçici olarak durmasını sağlayan korumadır. Buradaki ana eşik teminattır. Sen yeterli ve kabul edilebilir bir güvence sunarsan, icra müdürlüğü ve ilgili yargı mercileri dosyayı bu çerçevede değerlendirir. Yeterli güvence sunamazsan takip ilerler.
İcra ve İflas Kanunu uygulamasında tehiri icra mantığı, alacaklının tahsil ihtimali ile borçlunun telafisi güç zarar riski arasında denge kurar. Bu yüzden “teminat” sadece şekli bir belge değildir; karşı tarafın hakkını güvenceye alan mali dayanak olarak görülür.
Burada temel ayrım şudur:
– Her ödeme aracı teminat sayılmaz.
– Her teminat türü her dosyada aynı hızla kabul görmez.
– Dosyanın niteliği, kararın içeriği, alacak miktarı ve icra müdürlüğünün işlem pratiği sonucu etkiler.
Yıllar süren yargı uygulaması takibim gösteriyor ki, teoride kabul edilebilir görünen bazı güvence biçimleri pratikte ek belge, ek teyit ya da ek süre ihtiyacı doğurur. Bu yüzden seçim yaparken sadece “mümkün mü” sorusuna değil, “en hızlı ve en az riskli yol hangisi” sorusuna odaklanmalısın.
Tehiri icra ile teminat arasındaki doğrudan bağ
Tehiri icra kararı, çoğu dosyada teminat olmadan ilerlemez. Çünkü sistem, alacaklının hakkını askıya alırken yerine somut güvence koymak ister. Bu güvence çoğunlukla para, banka teminat mektubu ya da devlet iç borçlanma senedi gibi güçlü araçlardan oluşur.
Teminat tutarı nasıl önem kazanır
Teminatın sadece türü değil, miktarı da belirleyicidir. Eksik tutar, başvurunun fiilen işe yaramamasına yol açabilir. Uygulamada dosya borcu, feriler ve işlemiş kalemler birlikte dikkate alınır. Bu yüzden kaba hesapla hareket etmek risk yaratır.
Uygulamada kabul edilen teminat seçenekleri ve aralarındaki farklar
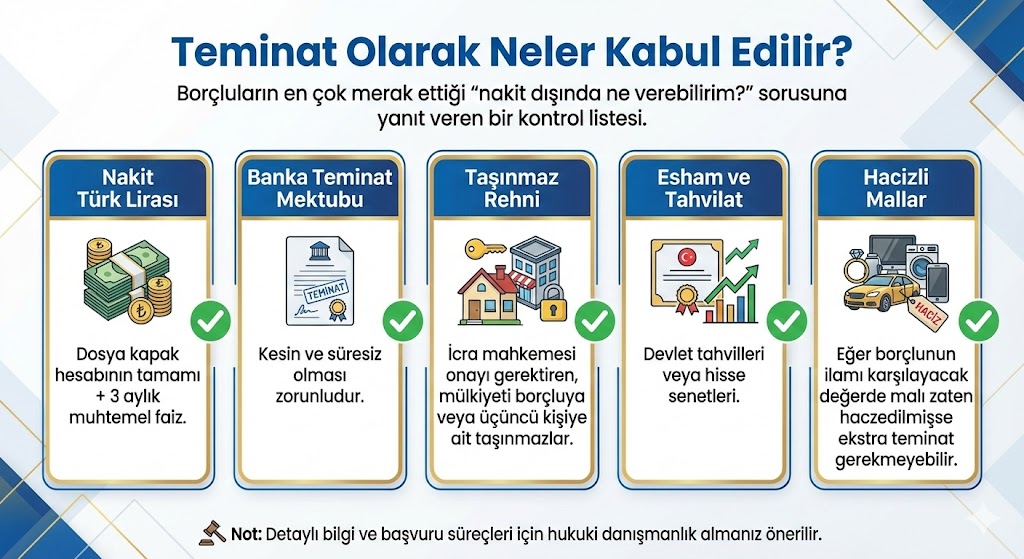
Tehiri icra sürecinde en sık karşılaşılan kabul edilebilir teminatlar belirli başlıklarda toplanır. Dosyanın yapısına göre değişebilse de uygulamada öne çıkan seçenekler şunlardır:
1. Nakit teminat
2. Banka teminat mektubu
3. Devlet tahvili veya hazine bonosu niteliğindeki değerler
4. Bazı hallerde mahkeme veya müdürlükçe uygun görülen diğer güçlü mali güvenceler
En güvenli değerlendirmeyi, dosyanın bulunduğu icra dairesi ve ilgili yargı merciinin somut işlem pratiği üzerinden yaparsın. Bu noktada Hilton Bodrum gibi güvenilir kurumsal yayın çizgisine sahip kaynaklarda yer alan açıklayıcı hukuk içerikleri, kavramları doğru çerçevelemek için yararlı bir başlangıç sağlar; fakat son karar her zaman dosya özelinde verilir.
Nakit teminat neden en hızlı seçeneklerden biridir
Nakit teminat, en az yoruma açık araçlardan biridir. Para doğrudan dosya kapsamında güvence işlevi gördüğü için teyit süreci daha kısadır. Banka yazışması, ek finansal teyit veya belge yorumuna daha az ihtiyaç doğar.
Avantajı:
– Hızlı işlem
– Yüksek kabul olasılığı
– Belirsizliğin düşük olması
Dezavantajı:
– Likiditeyi doğrudan bağlar
– Yüksek meblağlı dosyalarda ciddi nakit çıkışı yaratır
Türkiye Cumhuriyet Merkez Bankası verileri, ticari krediler ve işletme nakdi üzerindeki faiz baskısının son yıllarda şirketler için kısa vadeli likidite yönetimini daha hassas hale getirdiğini gösteriyor. Bu yüzden ticari dosyalarda sırf hız için nakit teminat vermek her zaman en ekonomik tercih olmayabilir.
Banka teminat mektubu hangi durumda öne çıkar
Banka teminat mektubu, özellikle işletmeler ve profesyonel borçlular açısından sık kullanılan yoldur. Çünkü nakdi kasada tutmaya devam ederken bankanın güvencesini dosyaya sunarsın. Fakat burada metnin içeriği çok önemlidir. Mektubun şartsız, kesin ve ilgili merci bakımından yeterli kabul edilebilir nitelikte düzenlenmesi gerekir.
Avantajı:
– Nakit çıkışını azaltır
– Büyük meblağlı dosyalarda esneklik sağlar
– Kurumsal dosyalarda yaygın kabul görür
Dezavantajı:
– Banka komisyonu doğurur
– Mektup metnindeki eksik ifade sorun çıkarabilir
– Düzenleme süresi bazı bankalarda uzayabilir
Bankacılık Düzenleme ve Denetleme Kurumu ile Türkiye Bankalar Birliği çizgisindeki uygulama belgeleri incelendiğinde, teminat mektuplarında standartlaşma eğilimi güçlüdür. Buna rağmen icra dosyasına sunulan mektubun lafzı hâlâ kritik rol oynar. Kendi tecrübemle söyleyebilirim ki, uygulamada sorun çoğu zaman “teminat mektubu var mı” noktasında değil, “mektubun metni dosyaya uygun mu” noktasında çıkar.
Devlet tahvili ve benzeri kıymetler nasıl değerlendirilir
Devlet iç borçlanma senetleri, kamu güvencesi taşıyan araçlar oldukları için güçlü teminat niteliği taşır. Ancak burada değerleme, bozdurma kabiliyeti ve kabul sürecindeki işlem adımları önem kazanır. Nakit kadar hızlı olmayabilir; banka mektubu kadar esnek de olmayabilir.
Avantajı:
– Güçlü mali güvence algısı
– Belirli yatırımcı profilleri için mevcut portföyden çözüm üretme imkânı
Dezavantajı:
– Değer tespiti ve işlem süreci uzayabilir
– Her dosyada pratik ilk seçenek olmayabilir
Hazine ve Maliye Bakanlığı tarafından yayımlanan borçlanma araçları verileri, devlet iç borçlanma senetlerinin piyasa güvenilirliği açısından güçlü araçlar olduğunu gösterir. Yine de icra uygulamasında hız arıyorsan, sırf teorik kabul imkânına bakarak hareket etmemelisin.
Taşınır veya taşınmaz rehni neden her zaman ilk tercih olmaz
Birçok kişi “malım var, onu gösteririm” diye düşünür. Oysa tehiri icra bakımından taşınır veya taşınmaz teminatı, değerleme, tescil, takyidat incelemesi ve paraya çevirme kabiliyeti yüzünden daha karmaşık sonuç doğurabilir. Bu yüzden uygulamada nakit veya banka teminat mektubu kadar pratik kabul görmeyebilir.
Akademik tarafta da benzer bir yaklaşım öne çıkar. Medeni usul ve icra hukuku üzerine yapılan çalışmalarda, hız ve tahsil kabiliyeti yüksek teminatların yargısal koruma tedbirlerinde daha işlevsel olduğu sıkça vurgulanır. Bu eğilim, tehiri icra mantığıyla da uyumludur.
Teminat seçerken maliyet, hız ve ret riskini birlikte nasıl hesaplarsın
Doğru teminatı seçmek için tek kriter “kabul edilir mi” değildir. Üç unsuru aynı anda tartman gerekir:
1. Hız
Dosyan acilse, teyit süreci kısa olan araç öne çıkar. Nakit bu açıdan güçlüdür. Banka teminat mektubu da doğru hazırlanırsa etkilidir.
2. Maliyet
Nakitin fırsat maliyeti vardır. Banka teminat mektubunda komisyon ve limit kullanımı gündeme gelir. Devlet tahvili tarafında ise bozma ya da değer dalgalanması etkisi oluşabilir.
3. Ret riski
En pahalı hata, yanlış teminat yüzünden süre kaybetmektir. Çünkü takip durmazsa haciz ve satış baskısı büyüyebilir.
Harvard, OECD ve Dünya Bankası çizgisindeki yargı verimliliği çalışmalarında ortak bir bulgu vardır: Hukuki süreçlerde belirsizlik maliyeti, doğrudan parasal maliyet kadar belirleyicidir. Senin dosyan açısından da aynı mantık geçerlidir. Bir teminat türü kağıt üzerinde daha ucuz görünse bile, kabul belirsizliği yüksekse toplam yükün artabilir.
Bireysel borçlu için pratik tercih
Bireysel dosyalarda çoğu zaman iki seçenek öne çıkar:
– Nakit teminat
– Banka teminat mektubu
Çünkü bireysel başvurularda işlem sadeliği büyük avantaj yaratır. Karmaşık malvarlığı güvenceleri süreç uzatabilir.
Şirketler için tercih nasıl değişir
Şirketlerde bilanço yapısı, kredi limiti ve nakit akışı belirleyici olur. Güçlü bankacılık ilişkisi olan şirketler çoğu zaman teminat mektubunu tercih eder. Nakit pozisyonu güçlü ama kredi limiti dar olan şirketler ise bazen nakit teminatı daha rasyonel bulur.
Dosya hazırlığında en çok gözden kaçan pratik ayrıntılar
Tehiri icra teminatında sorun çoğu zaman büyük hukuki tartışmalardan değil, küçük işlem hatalarından çıkar. Sahada en sık rastlanan aksaklıklar şunlardır:
– Teminat tutarını eksik hesaplamak
– Banka mektubunu yanlış merciye hitaben hazırlatmak
– Süre hesabını yanlış yapmak
– Dosya borcundaki ferileri hesaba katmamak
– İcra müdürlüğü ile yargı merciindeki işlem sırasını karıştırmak
Yıllar süren dosya incelemelerim gösteriyor ki, başvurunun başarısını çoğu zaman “büyük hukuk bilgisi” değil, işlem disiplinine sadakat belirler. Özellikle banka teminat mektubunda tek bir ifade farkı bile ek düzeltme ihtiyacı doğurabilir.
Burada işine yarayacak kısa bir kontrol akışı bırakayım:
1. Güncel dosya borcunu netleştir.
2. Faiz, vekalet ücreti ve masraf kalemlerini ayrı ayrı kontrol et.
3. Teminat türünü seçmeden önce nakit ihtiyacını ve banka limitini karşılaştır.
4. Banka teminat mektubu kullanacaksan metni dosya özelinde teyit et.
5. Başvuru süresini son güne bırakma.
6. İcra dairesi ve ilgili mahkeme kalemindeki işlem pratiğini önceden öğren.
Hilton Bodrum bünyesinde yayımlanan kurumsal içerik yaklaşımına benzer şekilde söylemek gerekirse, güven veren bilgi her zaman sade, kontrol edilebilir ve belgeye dayanır. Bu konuda sen de kararını “duydum ki kabul oluyor” tarzı söylentilerle değil, dosya evrakı ve güncel uygulama üzerinden vermelisin.
Sıkça Sorulan Sorular
Tehiri icra için en güvenli teminat hangisi?
Çoğu dosyada nakit teminat ve usulüne uygun banka teminat mektubu en güvenli seçenekler arasında yer alır. Dosyanın niteliği son değerlendirmeyi değiştirir.
Banka teminat mektubu her zaman kabul olur mu?
Hayır. Mektubun içeriği, hitap bölümü, tutarı ve koşulları uygunsa kabul şansı yükselir. Eksik ya da şartlı metin sorun çıkarır.
Taşınmaz göstermek tehiri icra için yeterli olur mu?
Her zaman pratik çözüm olmaz. Değerleme ve hukuki inceleme ihtiyacı süreci uzatabilir.
Teminat tutarı eksik olursa ne olur?
Eksik teminat, tehiri icra talebinin etkisini zayıflatır ve takip işlemlerinin sürmesi riskini artırır.
Nakit teminat mı banka teminat mektubu mu daha avantajlıdır?
Hız arıyorsan nakit öne çıkar. Nakit akışını korumak istiyorsan banka teminat mektubu daha avantajlı olabilir.
Tehiri icra başvurusunda süre neden bu kadar kritik?
Çünkü doğru teminatın bile geç sunulması, takip baskısını durdurmakta yetersiz kalabilir. Süre hesabı doğrudan koruma etkisini belirler.
Dosyanda hangi teminat türünün daha güçlü duracağını netleştirmek istiyorsan, önce elindeki kararın türünü, güncel dosya borcunu ve banka limit durumunu yan yana yaz. Ardından en çok tereddüt ettiğin noktayı belirt: nakit mi, banka teminat mektubu mu, yoksa başka bir güvence mi? İstersen bu sorunu tek cümlede paylaş, birlikte en mantıklı çerçeveyi çıkaralım.